
Оцінюючи, чи можна класифікувати витрати на комунальні послуги як актив, почніть з усвідомлення того, що ці витрати, такі як електроенергія та вода, є негайними витратами без майбутніх вигод. Вам слід відображати їх у звіті про прибутки та збитки, а будь-які неоплачені суми вказувати як зобов’язання. Розуміння цієї класифікації є ключовим для чіткої фінансової звітності. Далі розглянемо наслідки неправильної класифікації цих витрат та як це може вплинути на ваш фінансовий стан. Які кроки ви зробите для забезпечення точності?
Ключові висновки
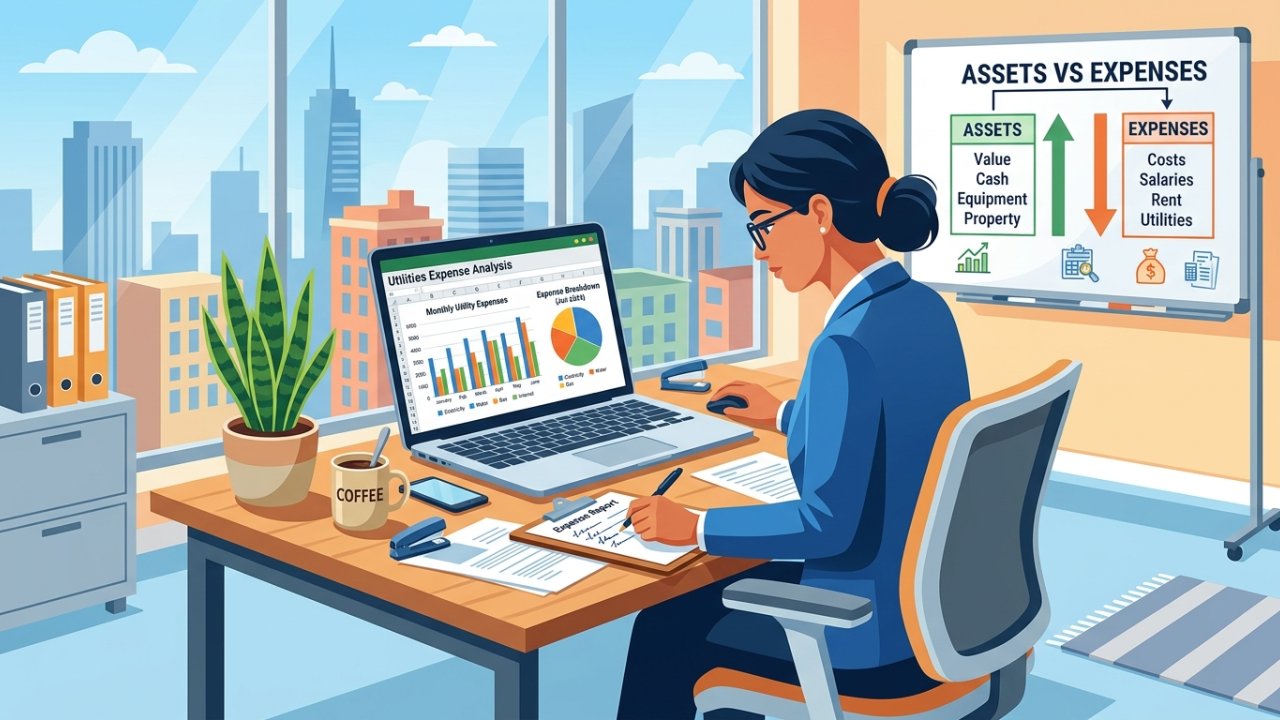
- Витрати на комунальні послуги відображають негайне споживання і не надають майбутніх економічних вигод, що відрізняє їх від активів.
- Обліковуються як операційні витрати у звіті про прибутки та збитки, а не як активи у балансі.
- Неоплачені рахунки за комунальні послуги створюють зобов’язання, що ще раз підтверджує: комунальні послуги є витратами, а не активами.
- Точна класифікація витрат на комунальні послуги запобігає фінансовим викривленням та забезпечує ясність фінансової звітності.
- Регулярно переглядайте та розподіляйте витрати на комунальні послуги за відділами для кращого управління витратами та операційного аналізу.
Чи є витрати на комунальні послуги активами?
Чи витрати на комунальні послуги справді вважаються активами? Коротко кажучи, ні. Коли ви несете витрати на комунальні послуги, такі як електроенергія чи вода, ви маєте справу з негайними витратами, які не надають майбутніх економічних вигод. Замість того, щоб обліковуватися як активи, ці витрати відображаються як витрати у вашому звіті про прибутки та збитки.
Записуючи витрати на комунальні послуги, думайте про це як про дебет, що відображає вичерпання ресурсів, а не придбання активів. Якщо у вас є неоплачені рахунки за комунальні послуги, вони можуть створити зобов’язання у вашому балансі, але не перетворять витрати на комунальні послуги на актив.
Розуміння цієї класифікації є надзвичайно важливим. Неправильне відображення витрат на комунальні послуги може спотворити вашу фінансову звітність.
Що таке актив в бухгалтерському обліку?
Щоб зрозуміти, що таке актив в бухгалтерському обліку, вам потрібно розпізнати його ключові характеристики.
Актив — це ресурс, яким ви володієте і який, як очікується, принесе майбутні економічні вигоди, і його можна класифікувати як оборотний або необоротний.
Характеристики активів
В бухгалтерському обліку розуміння того, що таке актив, є важливим для ефективного управління фінансами вашого бізнесу. Активи — це ресурси, якими ви володієте і які надають майбутні економічні вигоди, такі як готівка, запаси та нерухомість.
Щоб витрати, як-от витрати на заробітну плату, могли кваліфікуватися як актив, вони повинні генерувати дохід протягом кількох періодів. Однак, коли ви розглядаєте, чи є витрати на комунальні послуги активом, відповідь — ні. Комунальні послуги — це витрати, понесені на ресурси, спожиті протягом певного періоду, і вони не дають майбутніх вигод.
Ви знайдете активи, відображені у балансі, тоді як витрати на комунальні послуги з’являються у звіті про прибутки та збитки як відрахування. Завжди запитуйте себе, чи призведе витрата до майбутньої економічної цінності — якщо ні, то це не актив.
Критерії визнання активів
Розуміння критеріїв визнання активів є важливим для ефективного бухгалтерського обліку та фінансового менеджменту. Щоб визначити, чи щось кваліфікується як актив, розгляньте ці ключові фактори:
- Це має бути ресурс, яким ви володієте та контролюєте.
- Він повинен виникати з минулих операцій або подій.
- Його потрібно вимірювати в грошовому вираженні, і очікується, що він надасть майбутні економічні вигоди.
Пам’ятайте, що не всі витрати кваліфікуються як активи. Наприклад, витрати на комунальні послуги відображають витрати на вже спожиті послуги, а не ресурси, які генеруватимуть майбутню цінність.
Природа витрат на комунальні послуги: пояснення
Розуміння природи витрат на комунальні послуги є ключовим для управління фінансами вашого бізнесу.
Ці витрати, такі як електроенергія та вода, необхідні для щоденної діяльності, але не кваліфікуються як активи, оскільки вони не надають майбутніх вигод.
Витрати проти активів
Витрати на комунальні послуги відіграють важливу роль у фінансовому ландшафті вашого бізнесу, але їх часто плутають з активами. Розуміння різниці є важливим для точної фінансової звітності. Ось що вам потрібно знати:
- Витрати на комунальні послуги — це негайні витрати: вони відображають те, що ви споживаєте зараз, наприклад, електроенергію та воду, без майбутніх економічних вигод.
- Вони обліковуються як операційні витрати: коли ви несете ці витрати, вони потрапляють до вашого звіту про прибутки та збитки, а не до балансу.
- Неоплачені рахунки створюють зобов’язання: якщо ви не оплатили комунальні послуги, вони відображаються як кредиторська заборгованість, але самі витрати залишаються операційними.
Регулярне відстеження та звітність щодо цих витрат допоможе вам ефективно планувати бюджет і підтримувати чітку фінансову картину, забезпечуючи правильне відображення у ваших облікових записах.
Операційна необхідність: пояснення
При управлінні вашим бізнесом розпізнавання операційної необхідності витрат на комунальні послуги є критично важливим. Ці витрати, що покривають такі послуги, як електроенергія, вода та газ, необхідні для щоденної діяльності. На відміну від активів, вони не надають майбутніх економічних вигод; вони відображають споживання ресурсів протягом певного періоду. За методом нарахування ви будете обліковувати ці витрати, коли вони виникають, а не обов’язково коли сплачуються. Якщо ви залишите рахунки неоплаченими, вони стануть кредиторською заборгованістю, що вказує на зобов’язання, а не активи.
| Витрати на комунальні послуги | Характеристики |
|---|---|
| Критично важливі для операцій | Необхідні для ведення вашого бізнесу |
| Обліковуються при виникненні | Відображають негайні операційні витрати |
| Не є активом | Відображають спожиті ресурси |
Точне відстеження гарантує належне фінансове звітування, допомагаючи вам підтримувати чітке уявлення про стан вашого бізнесу.
Коли обліковуються витрати на комунальні послуги?
Щоб ваші фінансові записи були точними, важливо знати, що витрати на комунальні послуги обліковуються одразу після отримання рахунку за комунальні послуги. Це відображає споживання ресурсів протягом звітного періоду, гарантуючи актуальність ваших фінансових звітів.
Ось що слід пам’ятати:
- Метод нарахування: За цим методом ви визнаєте витрати, коли вони виникають, а не коли ви оплачуєте рахунок.
- Щомісячний приклад: Якщо ви отримуєте рахунок 1 січня за використання в грудні, запишіть ці витрати у звітах за грудень.
- Зобов’язання: Неоплачені рахунки створюють кредиторську заборгованість, але ви все одно відображаєте витрати у звіті про прибутки та збитки.
Правильне відстеження витрат на комунальні послуги є важливим для точної фінансової звітності та ефективного планування бюджету.
Як обліковуються витрати на комунальні послуги
При обліку витрат на комунальні послуги вам потрібно визнавати їх, коли вони виникають, а не коли ви оплачуєте рахунок.
За методом нарахування ви створите запис кредиторської заборгованості після отримання рахунку за комунальні послуги, який відображає зобов’язання до його погашення.
Терміни визнання витрат
Розуміння того, як визнавати витрати на комунальні послуги, є важливим для точної фінансової звітності. Вам потрібно оперативно відображати ці витрати, щоб показати справжнє фінансове становище вашого бізнесу.
Ось кілька ключових моментів для оцінки:
- Витрати на комунальні послуги визнаються при отриманні рахунку за комунальні послуги, відображаючи споживання ресурсів протягом звітного періоду.
- Ці витрати не кваліфікуються як активи, оскільки вони споживаються негайно і не надають майбутніх економічних вигод.
- Коли ви визнаєте рахунок за комунальні послуги як витрату, це створює кредиторську заборгованість, що вказує на ваше зобов’язання оплатити.
Метод нарахування проти касового методу
Незалежно від того, чи керуєте ви малим бізнесом, чи управляєте фінансами більшої організації, знання того, як обліковувати витрати на комунальні послуги, є важливим.
За методом нарахування ви обліковуєте витрати на комунальні послуги, коли вони виникають, відображаючи фактичне споживання, навіть якщо оплата ще не здійснена. Це означає, що ви створите кредиторську заборгованість, позначаючи зобов’язання, а не актив.
На противагу цьому, касовий метод визнає витрати тільки тоді, коли ви оплачуєте рахунок, що може затримати визнання витрат. Незалежно від методу, обидва зрештою покажуть однакову загальну суму витрат на комунальні послуги, але терміни є ключовими.
Щоб ефективно управляти своїми фінансами, виберіть метод, який найкраще відповідає вашим потребам у звітності, і будьте послідовними у своєму підході.
Класифікація рахунків за комунальні послуги
Щоб належним чином класифікувати рахунки за комунальні послуги у ваших облікових записах, вам потрібно розпізнати, що ці витрати є витратами, понесеними за такі послуги, як електроенергія, вода та газ, які не надають майбутніх економічних вигод.
Ось як ефективно їх класифікувати:
- Відображайте витрати на комунальні послуги як витрати при їх виникненні, а не при оплаті, щоб узгодити їх з методом нарахування в бухгалтерському обліку.
- Класифікуйте рахунки за комунальні послуги за конкретними рахунками витрат, такими як адміністративні або виробничі витрати, забезпечуючи точну фінансову звітність.
- Відстежуйте неоплачені рахунки за комунальні послуги як кредиторську заборгованість, позначаючи їх як поточні зобов’язання у вашому балансі.
Чи вважаються витрати на комунальні послуги зобов’язаннями?
Чи вважаються витрати на комунальні послуги зобов’язаннями? Ні, не вважаються. Витрати на комунальні послуги відображають витрати, понесені за використання ресурсів протягом певного періоду. Коли рахунки за комунальні послуги неоплачені, вони стають зобов’язаннями, класифікованими як кредиторська заборгованість. Однак витрати обліковуються, коли вони виникають, а не коли вони сплачуються.
Ось корисна розбивка:
| Категорія | Опис | Вплив на фінанси |
|---|---|---|
| Витрати на комунальні послуги | Витрати на спожиті комунальні послуги | Зменшує чистий прибуток |
| Кредиторська заборгованість | Неоплачені рахунки за комунальні послуги | Збільшує зобов’язання |
| Звіт про прибутки та збитки | Відображає понесені витрати | Показує прибутковість |
| Баланс | Перелічує зобов’язання перед кредиторами | Вказує на фінансовий стан |
| Фінансова звітність | Потребує точного відстеження для уникнення неправильної класифікації | Впливає на загальну точність |
Розуміння цієї відмінності є важливим. Точне відстеження гарантує, що ви правильно відображаєте свій фінансовий стан, уникаючи неправильних тлумачень зобов’язань.
Як касовий метод обліку впливає на витрати на комунальні послуги
Коли ви використовуєте касовий метод обліку, ви обліковуєте витрати на комунальні послуги тільки тоді, коли фактично здійснюєте оплату.
Це може призвести до проблем з термінами, внаслідок чого ваші фінансові звіти показуватимуть невідповідність між тим, коли ви споживаєте комунальні послуги, і тим, коли ви визнаєте витрати.
Щоб отримати чіткіше уявлення про свої витрати, уважно відстежуйте всі платежі за комунальні послуги та відповідно коригуйте свій бюджет, щоб не викривляти свої операційні витрати.
Терміни визнання витрат
Розуміння того, як касовий метод обліку впливає на терміни визнання витрат, є важливим для ефективного управління вашими витратами на комунальні послуги. За цим методом ви обліковуєте витрати на комунальні послуги тільки тоді, коли фактично оплачуєте рахунок, що може затримати їх визнання.
Наприклад, рахунок за грудень може бути відображений тільки в січні, що впливає на вашу місячну фінансову ефективність.
Щоб ефективно управляти цим, розгляньте наступне:
- Відстежуйте дати рахунків: Ведіть календар термінів сплати рахунків за комунальні послуги, щоб передбачити грошові платежі.
- Плануйте бюджет з розумом: Коригуйте свій бюджет, щоб врахувати потенційні розбіжності в термінах визнання витрат.
- Відстежуйте грошові потоки: Регулярно переглядайте свої грошові потоки, щоб гарантувати можливість покриття майбутніх платежів за комунальні послуги.
Вплив на фінансові звіти
Касовий метод обліку суттєво впливає на те, як витрати на комунальні послуги відображаються у ваших фінансових звітах. За цим методом ви обліковуєте витрати на комунальні послуги тільки тоді, коли здійснюєте платіж, що затримує їх визнання. Це може спричинити коливання у відображених витратах, ускладнюючи точну оцінку вашої фінансової ефективності.
Ви можете виявити, що деякі рахунки за комунальні послуги отримано, але не оплачено, що призводить до заниження ваших витрат та викривлення вашого фінансового стану. Оскільки витрати на комунальні послуги не є активами, вони не надають майбутніх вигод, підтверджуючи їхню роль як операційних витрат.
Щоб ефективно управляти грошовими потоками, уважно відстежуйте ці витрати та коригуйте свої бюджетні стратегії відповідно, гарантуючи, що ваша негайна ліквідність залишається стабільною, а ваш фінансовий образ — чітким.
Вплив витрат на комунальні послуги на фінансові звіти
Витрати на комунальні послуги відіграють важливу роль у формуванні ваших фінансових звітів, оскільки вони безпосередньо впливають на прибутковість вашої компанії та грошові потоки. Розуміння того, як управляти цими витратами, є життєво важливим для точної звітності та ефективного планування бюджету.
Ось ключові моменти, які слід мати на увазі:
- Негайний вплив на чистий прибуток: Коли ви несете витрати на комунальні послуги, вони одразу зменшують ваш чистий прибуток, впливаючи на кінцевий результат.
- Створення зобов’язань: Неоплачені рахунки стають кредиторською заборгованістю, збільшуючи ваші зобов’язання та вказуючи на зобов’язання, які потребують врегулювання.
- Бухгалтерський облік за методом нарахування: Визнавайте ці витрати, коли вони виникають, а не коли вони сплачуються, щоб точно відображати операційні витрати.
Чи надають витрати на комунальні послуги майбутні економічні вигоди?
Коли ви дивитеся на витрати на комунальні послуги, стає очевидним, що вони не надають майбутніх економічних вигод для вашого бізнесу. Ці витрати несуться для негайного споживання, такого як електроенергія та вода, які вам потрібні для щоденної діяльності. На відміну від активів, які можуть приносити прибуток з часом, витрати на комунальні послуги споживаються в поточному періоді і не генерують постійної цінності.
Ось швидке порівняння:
| Аспект | Витрати на комунальні послуги | Активи |
|---|---|---|
| Майбутня економічна цінність | Відсутня | Потенційний прибуток |
| Терміни споживання | Поточний період | Довгострокове володіння |
| Бухгалтерський облік | Категорія витрат | Категорія активів |
Класифікація витрат на комунальні послуги за відділами
Класифікація витрат на комунальні послуги за відділами є важливою для точного відстеження операційних витрат та покращення планування бюджету.
Щоб зробити це ефективно, вам слід розподіляти витрати на комунальні послуги на основі конкретного використання відділом. Ось три ключові класифікації для оцінки:
- Виробництво: Класифікуйте витрати на комунальні послуги, пов’язані з виробництвом, як накладні витрати на заводі.
- Операції з продажу: Відображайте витрати на комунальні послуги, використані в продажах, як витрати на збут.
- Адміністрація: Включайте комунальні послуги для офісних приміщень до адміністративних витрат.
Уникнення поширених помилок у класифікації витрат на комунальні послуги
Неправильна класифікація витрат на комунальні послуги може призвести до серйозних проблем у ваших фінансових звітах, тому життєво важливо зробити це правильно.
По-перше, пам’ятайте, що витрати на комунальні послуги — це витрати на поточну діяльність, а не активи. Якщо ви помилково класифікуєте їх як активи, ви завищите вартість своїх активів, що спотворить ваш фінансовий стан.
Якщо ви оплачуєте комунальні послуги наперед, спочатку відобразіть їх як передплачені витрати, але не забудьте перекласифікувати їх як витрати після споживання.
Регулярно переглядайте свої рахунки, щоб підтвердити, що неоплачені рахунки за комунальні послуги позначені як кредиторська заборгованість, а не як активи. Ця практика допомагає підтримувати точні записи та запобігати помилкам.
Нарешті, забезпечте точність своєї фінансової звітності. Неправильна класифікація може вплинути на прибутковість та змінити ваші стратегії управління грошовими потоками.
Чому слід ретельно відстежувати витрати на комунальні послуги
Відстеження витрат на комунальні послуги є важливим для підтримки точних фінансових записів, оскільки це безпосередньо впливає на ваш кінцевий результат. Уважно відстежуючи ці витрати, ви можете отримати цінну інформацію, яка сприятиме кращому прийняттю рішень.
Ось кілька ключових причин для ретельного відстеження витрат на комунальні послуги:
- Виявлення коливань: Регулярний перегляд витрат допоможе вам виявити незвичайні сплески споживання, які можуть вказувати на неефективність або сфери для економії.
- Покращення планування бюджету: Розуміння ваших витрат на комунальні послуги дозволяє точніше планувати бюджет та прогнозувати, що дозволяє ефективно управляти грошовими потоками.
- Забезпечення відповідності: Відображення витрат за методом нарахування гарантує, що вони визнаються, коли виникають, а не просто коли сплачуються, що призводить до своєчасних та точних фінансових звітів.
Стратегії ефективного управління витратами на комунальні послуги
Ефективне управління витратами на комунальні послуги є важливим для підтримки здорового бюджету та забезпечення операційної ефективності. Почніть з регулярного відстеження та аналізу вашого споживання комунальних послуг, щоб виявити закономірності та коливання; це допоможе в точному прогнозуванні та бюджетуванні.
Впроваджуйте енергоефективні практики та обладнання, щоб скоротити споживання, що з часом знижує витрати.
Налаштуйте автоматичні сповіщення про терміни сплати та порогові значення споживання, щоб уникнути штрафів за прострочення та несподіваних сплесків витрат.
Не забувайте періодично переглядати своїх постачальників комунальних послуг та тарифів; переконайтеся, що ви отримуєте найкращі ціни та варіанти обслуговування, доступні.
Нарешті, розподіляйте витрати на комунальні послуги між різними відділами або проектами. Це не тільки надає інформацію про управління витратами, але й підвищує операційну ефективність.
Ресурси для подальшого вивчення комунальних послуг та бухгалтерського обліку
Щоб ефективно управляти своїми витратами на комунальні послуги та бухгалтерськими практиками, важливо досліджувати додаткові ресурси, які можуть покращити ваше розуміння.
Ось кілька цінних варіантів:
- Онлайн-курси: Веб-сайти, такі як Coursera та Udemy, пропонують курси з основ бухгалтерського обліку, включаючи управління витратами, щоб допомогти вам зрозуміти основні концепції.
- Блоги з бухгалтерського обліку: Слідкуйте за блогами, такими як The Accounting Coach та SmartAsset, для практичних порад щодо розрізнення витрат від активів та покращення вашої фінансової звітності.
- Вебінари та семінари: Відвідуйте безкоштовні вебінари, організовані бухгалтерськими організаціями, які зосереджені на бюджетуванні та управлінні витратами на комунальні послуги, щоб бути в курсі найкращих практик.
Часті запитання
Чи є витрати на комунальні послуги активом?
Ні, витрати на комунальні послуги не є активом. Це витрати, які ви несете за послуги, такі як електроенергія чи вода, які ви споживаєте протягом періоду.
Ці витрати відображаються у вашому звіті про прибутки та збитки та одразу впливають на вашу прибутковість. Якщо ви ще не оплатили, вони можуть створити зобов’язання у вашому балансі.
Як дізнатися, чи є щось активом чи витратою?
Щоб дізнатися, чи є щось активом чи витратою, поставте собі кілька ключових запитань.
Чи надає це майбутні економічні вигоди? Якщо так, то це, ймовірно, актив. Якщо воно споживається негайно, як комунальні послуги, це витрата.
Перевірте, як це обліковується: активи відображаються у балансі, тоді як витрати — у звіті про прибутки та збитки.
Нарешті, врахуйте, як довго ви це будете використовувати — активи служать протягом тривалого часу, тоді як витрати — для поточного періоду.
До якого типу рахунків належать витрати на комунальні послуги?
Витрати на комунальні послуги класифікуються як рахунок витрат. Вони відображають витрати на такі послуги, як електроенергія та вода, використані в операційній діяльності вашого бізнесу.
Коли ви несете ці витрати, вони зменшують ваш чистий прибуток за цей період. Ви відображатимете їх у своєму звіті про прибутки та збитки.
Пам’ятайте, що неоплачені рахунки стають кредиторською заборгованістю, яка є поточним зобов’язанням.
Завжди ретельно відстежуйте ці витрати, щоб підтримувати чітке уявлення про свій фінансовий стан та грошові потоки.
Під чим класифікуються витрати на комунальні послуги?
Витрати на комунальні послуги класифікуються як операційні витрати у звіті про прибутки та збитки. Ці витрати, такі як електроенергія та вода, є необхідними для операційної діяльності вашого бізнесу.
При їх обліку використовуйте метод нарахування, визнаючи витрати, коли вони виникають, а не коли вони сплачуються. Якщо ви ще не сплатили, вони стають зобов’язаннями за кредиторською заборгованістю у вашому балансі.
Щоб ними керувати, регулярно відстежуйте споживання та платежі для підтримки точних фінансових записів.
Висновок
Підсумовуючи, витрати на комунальні послуги не класифікуються як активи, оскільки вони відображають негайні витрати без майбутніх вигод. Щоб забезпечити точну фінансову звітність, ретельно відстежуйте ці витрати. Відображайте їх у звіті про прибутки та збитки та відстежуйте неоплачені рахунки для ефективного управління зобов’язаннями. Розгляньте можливість впровадження бюджету на комунальні послуги для контролю витрат та виявлення тенденцій. Залишаючись організованими та проактивними, ви будете підтримувати чітке уявлення про фінансовий стан вашої компанії та уникатимете дорогих помилок у класифікації.
Зображення надано Google Gemini та Small Business Trends